Dristig eller tull? #Fintech
Publisert:
1. desember 2025
Skrevet av
Tom Morgan
Head of Strategy | Partner and Owner
Bank- og forsikringssektoren er mettet med påstander om dristig innovasjon. Som bransjer er de modne, med tiår av nye aktører som hevder å redefinere industrien — og som av og til faktisk gjør det. Det har blitt marketing 101 for etablerte aktører å lansere kampanjer om innovasjon og kundesentrering. Men hva betyr dristighet egentlig i fintech? Er det en ekte differensiator, eller bare smart branding pakket rundt den samme gamle infrastrukturen?
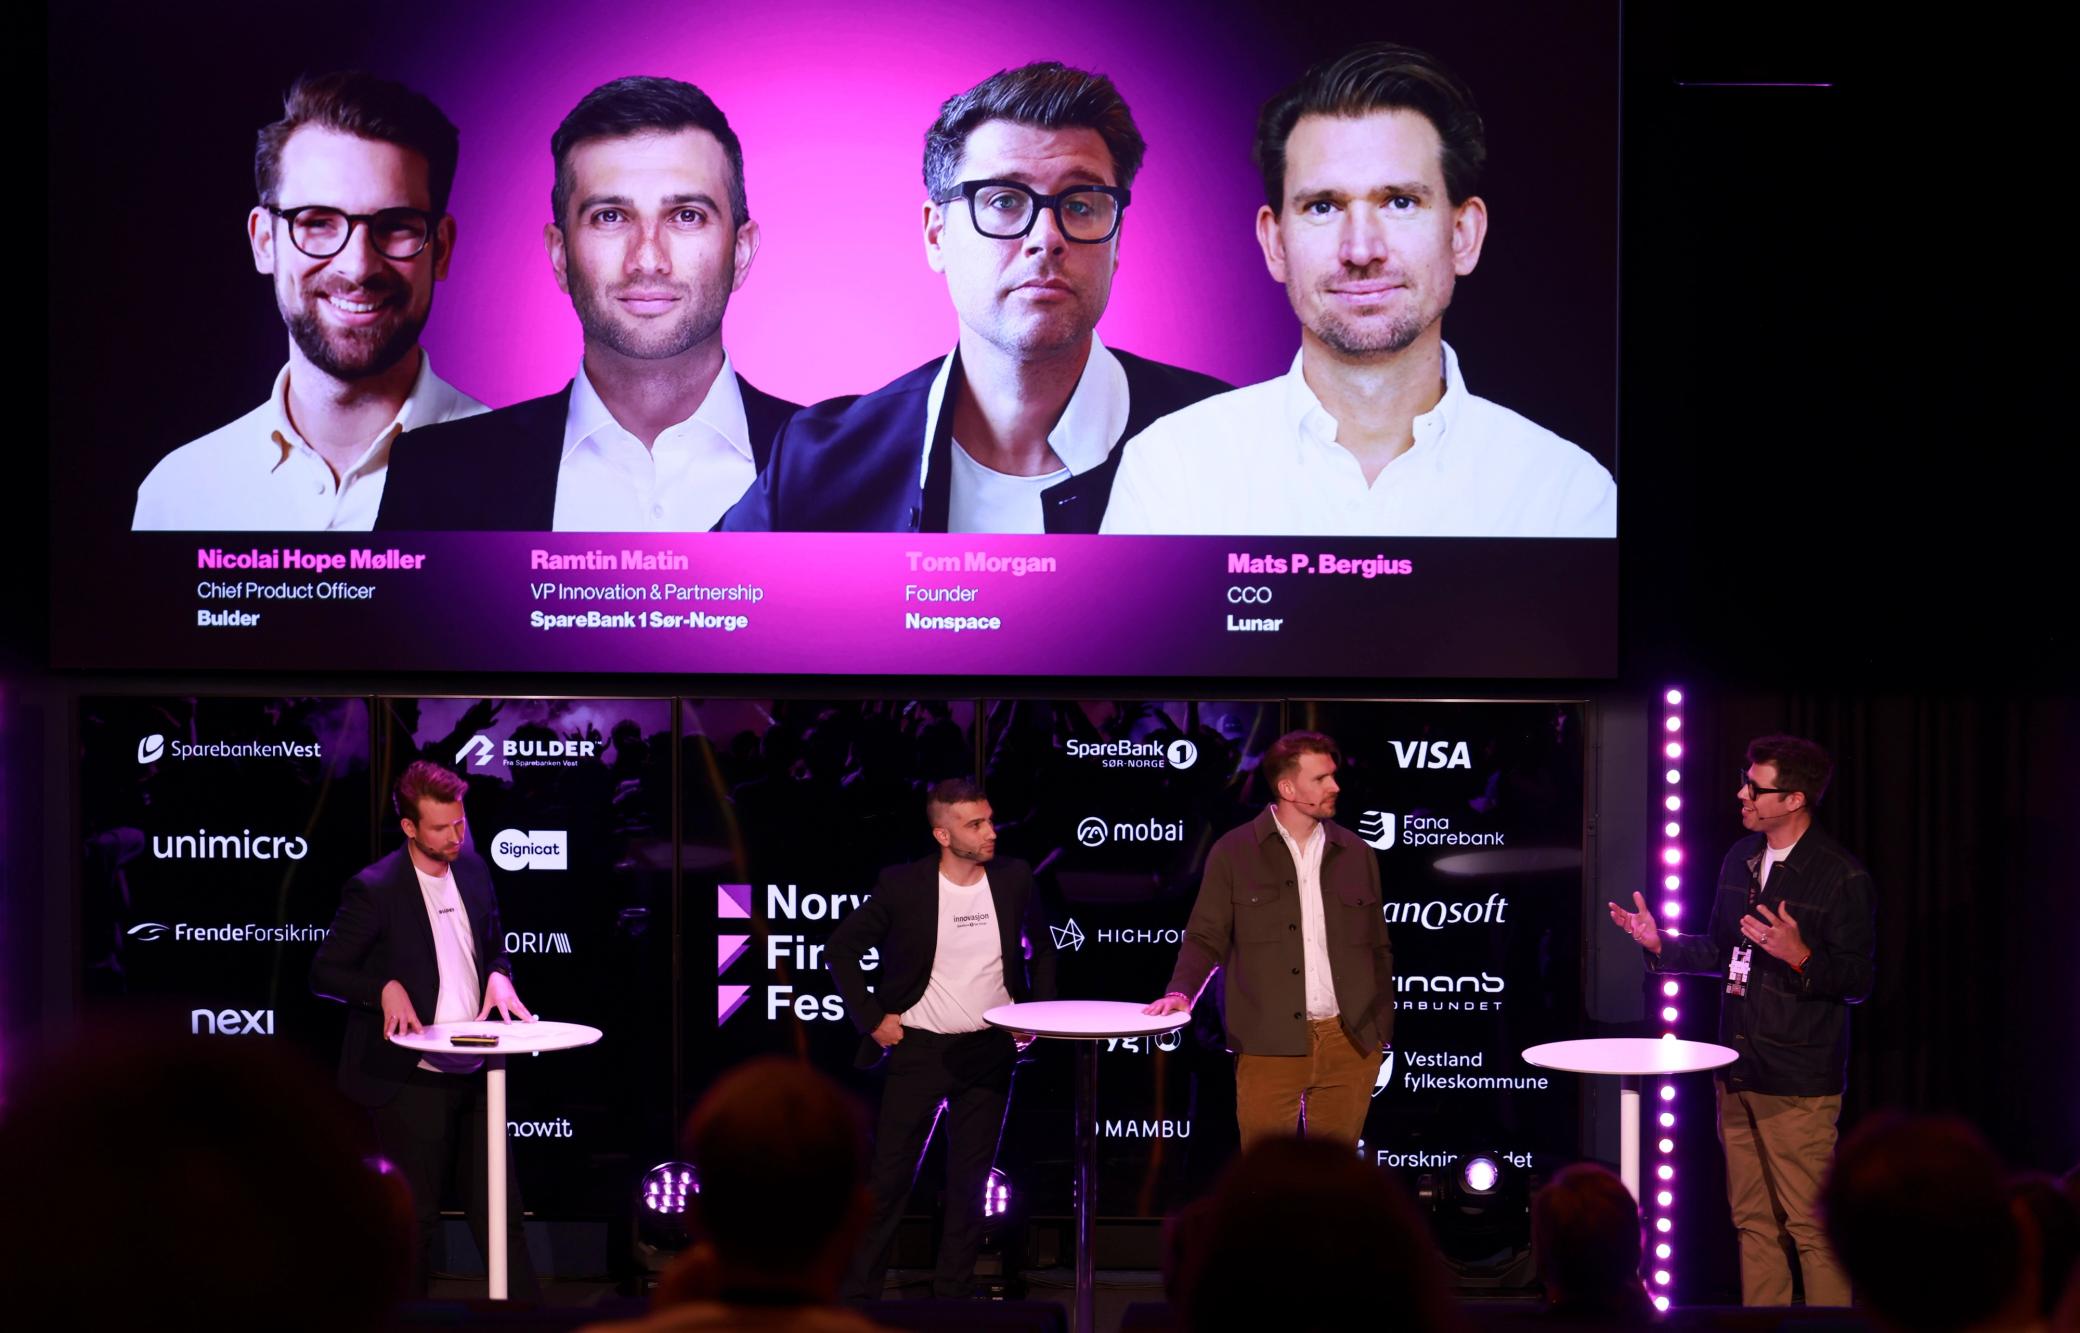
Det var spørsmålet Norway Fintech Festival stilte oss tilbake i april 2025. Vi deltok i et panel på landets fremste fintech-samling i Media City Bergen, side om side med noen av de skarpeste hodene i nordisk fintech: Mats Persson Bergius (CCO i Lunar), Ramtin Matin (VP Innovation & Partnership i SpareBank 1 Sør-Norge), og Nicolai Hope Møller (Chief Product Officer i Bulder).
Provokasjonen: Dristig eller tull?
Åtte måneder senere, når vi går inn i 2026, føles det spørsmålet mer presserende enn noen gang. For alle som gikk glipp av sesjonen — eller som bygger eller leder finansielle merkevarer, eller driver produktinnovasjon i dag — her er det vi utforsket på den scenen, og hvorfor vi mener det har betydning.
La oss starte med den ubehagelige påstanden festivalorganisatorene la på bordet: noe av den «nristagtige» posisjoneringsrhetorikken i fintech er tull.
Det er selvfølgelig ikke fullt så enkelt som et overskrift, men både som fagpersoner og som forbrukere vet vi at det stemmer.
Det handler ikke om at produktteamene ikke er talentfulle eller at produktene ikke er gode. Men om at dristighet er blitt redusert til overflatetrekk — raskere onboarding, renere brukergrensesnitt, vennligere språk. Dette er minimumskrav, ikke differensiering.
Ekte dristighet starter med et verdensbilde. En overbevisning om hvordan verden bør fungere, og en forpliktelse til å bygge rundt det.
Wise [tidligere TransferWise] valgte åpenhet. De bygde en hel forretningsmodell på å vise kunder nøyaktig hva grenseøverskridende overføringer koster — mens alle konkurrenter tjente på mangel på gjennomsiktighet.
Monzo valgte fellesskap. De skapte en bank som faktisk snakker med kundene sine, deler veikart offentlig, og involverer brukere i produktbeslutninger.
Nubank valgte tilgjengelighet. De tok tak i finansiell inkludering i Latin-Amerika — ikke som et markedsføringsargument, men som kjerneoppdraget.
Bunq valgte formål. De posisjonerte bank som et verktøy for personlige verdier — og lot kundene se miljøpåvirkningen av forbruket sitt.
Dette er ikke funksjoner. Det er verdensbilder oversått til hvert lag av virksomheten — produkt, stemme, drift, kultur.
Den vanskelige delen: overbevisning krever avveininger. Når Wise prioriterer åpenhet, ofrer de visse inntektsmodeller. Når Monzo bygger fellesskap, bruker de ressurser på engasjement som ikke umiddelbart driver akvisisjon. Dristighet betyr å velge hva man ikke vil gjøre — ikke bare hva man vil.
For norsk fintech er dette enda viktigere. Markedet er lite, sofistikert og stadig mer mettet. Man kan ikke vinne på funksjoner alene når kunder kan sammenligne alt umiddelbart. Merkevareklarhet blir forretningsstrategi. Spørsmålet er ikke om man har råd til å være tydelig på hva man står for — det er om man har råd til å la være.
La oss snakke om noe som endrer alt: kunder er ikke lenger bare mobilnative. De er AI-drevet.
Personlige AI-agenter er på vei (har ankommet). Ikke i en fjern fremtid — de er allerede her i tidlige former av den allestedsnærværen de vil få, og de er i ferd med å forme om hvordan folk tar økonomiske beslutninger.
Hva det betyr: I dag designer banker for mennesker som påvirkes av følelser, merkevareoppfatning og kognitive skjevheter. I morgen designer de for AI-systemer som sammenligner banker ut fra ren klarhet og verdi. Konkurrenten er ikke bare appen ved siden av — det er den nytrale, kundeide AI-en som kan viske ut merkevarediferensiering fullstendig.
Her er det enhver finansiell merkevare bør bekymre seg for: AI-agenter vil ikke reagere på smart markedsføring. De vil vurdere banker etter etikk, gebyrer, vilkår og faktisk atferd. De vil sammenligne personvernregler. De vil analysere om merkevarelsøfter samsvarer med produktvirkeligheten. Og de vil gjøre det på sekunder.
Dette endrer UX- og UI-strategi fundamentalt. Når «nU»en i UX er AI, hva betyr grensesnittdesign egentlig? Hvordan bygger man tillit når kunden aldri ser de nysøms skjermene dine?
Svaret er langt fra å avvikle investeringene i merkevare — det er å gjøre merkevaren din radikalt ærlig, AI-magnetisk for akvisisjon, med nytt fokus på retensjonen. Posisjonering må gjenspeile faktisk produktatferd. Verdier må kodes inn i systemer, ikke bare formuleres i tekst. Struktur blir budskap.
Muligheten er enorm for banker som er villige til å omfavne den. Åpenhet slutter å være noe hyggelig å ha og blir en konkurransefortrinn. Klare vilkår, etisk datapraksis, ekte kundeadvokat — dette er ikke lenger myke merkevareattributter. De blir den harde forretningslogikken som AI-agenter vil belønne.
Her er noe bransjen ikke snakker nok om: barn i dag lever allerede i en multi-valuta, multi-plattform økonomisk verden.
De opererer i kroner, javel. Men de opererer også i Minecoins, V-Bucks og Robux. Hver dag. Dette er ikke lekeøkonomier — det er sofistikerte systemer der barn lærer at ulike plattformer har ulike valutaer, ulike regler, ulike verdiproposisjoner.
Når Gen Z og Gen Alpha blir primære bankkunder, vil forventningene være fundamentalt annerledes. De har vokst opp med forståelsen av at:
- Finansielle systemer er digitalførst, ikke filialbaserte. De har aldri trengt å besøke et fysisk sted for å håndtere penger.
- Verdi lever på tvers av plattformer. Kjøpekraften er ikke knyttet til én tilbyder eller én konto — den er distribuert på tvers av spillplattformer, sosiale medier og digitale markedsplasser.
- Valuta er kontekstuell. Penger betyr ulike ting i ulike miljøer, og de er komfortable med å navigere i flere systemer samtidig.
Hvorfor skulle de nøye seg med én bank, én konto, ett rigid økonomisk forhold som voksne?
Det vil de ikke. Denne generasjonen vil kreve omnikanal økonomiske økosystemer som fungerer som plattformene de vokste opp med — fleksible, sammenkoblede, formålsdrevne.
Og her er kompleksiteten som gjør dette interessant: kunder oppfører seg ikke på én måte for én tjeneste. Helse og bank hænger sammen. Identitet og handel overlapper. Grensene mellom finansielle tjenester og andre aspekter av livet løses opp.
Banker som tenker i siloer — dette er vårt sjekkekonto-produkt, dette er vårt sparekonto-produkt — designer for en kunde som ikke lenger eksisterer. Fremtidens kunde forventer at de økonomiske verktøyene integrerer med hvordan de faktisk lever, ikke med hvordan bankene vil organisere sine organisasjonskart.
La oss ta tak i noe som dukket opp gjentatte ganger under festivalen, og spesielt fra noen stemmer i salen: tendensen til å kritisere Norges fintech-økosystem.
Talentbasen er ikke dyp nok. Vilje til å jobbe hardt mangler. Investorer er for forsiktige. Politikere forstår ikke startups eller scale-ups. Klagene er kjente.
Men her avslørte panelet noe interessant: spenningen mellom pessimisme og mulighet.
På den ene siden hørte vi bekymringer om Norges begrensninger — legitime utfordringer knyttet til skala, ressurser og ambisjon som ikke kan avvises.
På den andre siden kom Arne Fredrik Håstein fra Finansforbundet med en kraftfull motfortelling: Norge har digital modenhet og optimisme som mange markeder mangler. Vi er en nasjon som har gått fra homogenitet til kompleksitet — og den reisen skaper fordeler, ikke bare hindringer.
Robert Leinders-Krog fra Instabank snakket om «søling med merkevare som differensiator» — noe som faktisk er lettere å bevise i et marked der ekte relasjoner er mulig, der tillitsinfrastruktur allerede eksisterer.
Nonspaces perspektiv: Norges begrensninger er også dens fordeler.
Ja, vi er et lite marked. Det betyr at vi kan iterere raskere, teste dristigere idéer og bygge ekte relasjoner med kunder på måter som store markeder ikke kan. Som paneldiskusjonen avslørte: bankene og fintechene som vinner i Norge kopierer ikke internasjonale spillebøker — de bruker lokal skala som en fordel.
Ja, vi har gått fra et homogent samfunn til en mer kompleks forbrukermasse. Det er ikke en svakhet — det er nøyaktig den typen mangfold som tvinger frem bedre, mer inkluderende designtenkning. Som en av panelistene påpekte: Gen Z vet ikke hva en bankrådgiver er. De er ikke nostalgiske for hvordan bank fungerte tidligere. De bygger forventninger fra bunnen av.
Ja, regulatorisk miljø er konservativt. Men det er også stabilt, gjennomsiktig og bygget på tillit — grunnlaget som lar dristige idéer faktisk skalere bærekraftig.
Som Arne Fredrik Håstein fra Finansforbundet påpekte: Norge har digital modenhet og optimisme som mange markeder mangler. Vi starter ikke fra null. Vi bygger på infrastruktur, tillit og kompetanse som tok tiår å etablere.
Det som ble tydelig gjennom paneldiskusjonen — på tvers av perspektiver fra utfordrere som Lunar og Bulder, etablerte aktører som SpareBank 1, og spesialister som Instabank — er at spørsmålet ikke er om Norge kan konkurrere globalt. Det er om norsk fintech vil velge å se begrensninger som unnskyldninger eller som det som faktisk skjerper kanten.
Svaret, som med de fleste ærlige spørsmål, er: det avhenger av utførelsen.
Dristighet er ikke et trekk man kan hevde i en merkevarekampanje. Det er en praksis man demonstrerer gjennom valg — hva man bygger, hva man ofrer, hva man står for når det er upraktisk.
Merkevare er ikke innpakningen rundt produktet. Det er motoren som samler organisasjonen, tydeliggjør strategien og signaliserer verdensbildet til kunder (og snart, til deres AI-agenter).
Hvis du bygger i fintech — enten du er en utfordrer som forstyrrer markedet eller en etablert aktør som forsøker å utvikle deg — er spørsmålet ikke: «hvordan ser vi dristige ut?» Det er: «hva tror vi faktisk på, og er vi villige til å bygge hele virksomheten vår rundt det?»
For i en verden der kunder er AI-drevet, multi-plattform-native og bortskjemte med valg, er den eneste virkelige differensiatoren som gjenstår — overbevisning.
Og det er ikke tull. Det er merkevarestrategi.
Tenker du på hvordan merkevareklarhet kan drive transformasjon i finansielle tjenester og produkter? Vi jobber med ambisiøse banker og plattformer, og navigerer akkurat disse spørsmålene — fra merkevareposisjonering til produktopplevelse. La oss snakke.
Å bygge fem stjerner uten noe å vise frem
31. juli 2026
Kreativitetsgjeld: posten som ikke står i regnskapet
30. juli 2026
Bygget for bevegelse
27. april 2026
Å designe for leseren du ikke kan se – men heller ikke kan ignorere
19. desember 2025